Moet je je studieschuld sneller aflossen?
Met spaargeld dat je kunt missen vaak wel. Een studieschuld van € 13.000 kost je ruim € 45 per maand. Staat je spaargeld tegen de 1,31% die spaarders nu gemiddeld krijgen, dan win je met aflossen het eerste jaar zo'n € 102 per € 10.000, en boven het heffingsvrij vermogen nog minstens zo'n € 50. Los je hem af met geld dat je daarna bij je hypotheek bijleent, dan is dat bij een modaal inkomen maar zo'n € 33, en daarna minder. Ligt je vermogen na aftrek van je schulden boven € 59.357, dan is aflossen met bijgeleend geld juist ongunstig. Ik laat je hieronder zien waar dat aan ligt.
Bedragen en tarieven 2026 · Timo de Smit, Financieel Architect
Het voorbeeld
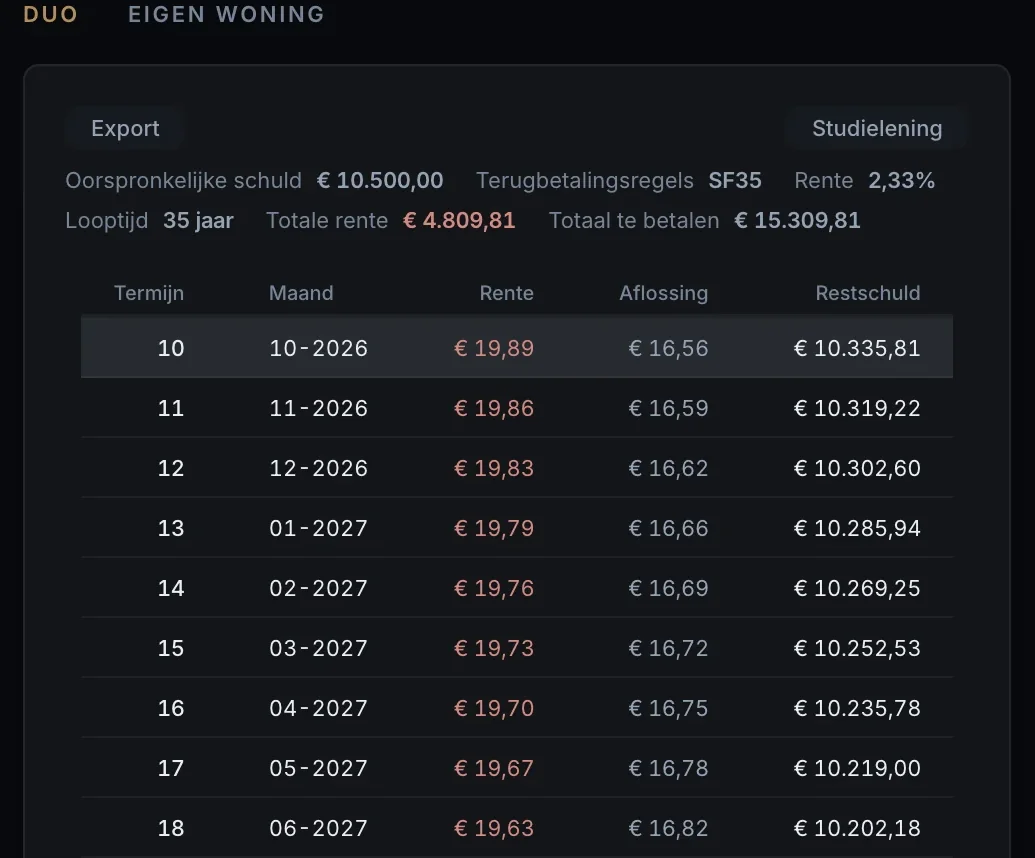
Iemand met loon, een eigen woning met hypotheek en een studieschuld van € 13.000: een studielening van € 10.500 en een collegegeldkrediet van € 2.500. Het toetsingsinkomen is € 58.000. De terugbetalingsregeling is die met 35 jaar terugbetalen, en de rente staat op 2,33%. Het dashboard rekent het hele schema door, maand voor maand:
| Studielening | € 10.500 |
| Collegegeldkrediet | € 2.500 |
| Rente | 2,33% |
| Looptijd | 35 jaar |
| Maandbedrag voor beide samen | € 45,13 |
Alleen over de studielening betaal je in 35 jaar € 4.809,81 rente, en dus € 15.309,81 in totaal.
Wat je per maand betaalt
Je betaalt het laagste van twee bedragen: het wettelijke maandbedrag dat bij je schuld en je looptijd hoort, en je draagkracht. Die draagkracht is 4% van je toetsingsinkomen boven € 26.819,42, per maand gerekend. Bij € 58.000 is dat € 103,94, en dat is meer dan het wettelijke maandbedrag van € 45,13. In dit voorbeeld betaal je dus gewoon € 45,13.
Het peiljaar is je inkomen van twee jaar terug. Heb je een partner, dan ligt de grens op 143% van dat bedrag, € 38.351,77, en wordt de draagkracht over beide studieschulden verdeeld.
Wat er na 35 jaar gebeurt
Wat na 35 jaar nog openstaat, wordt kwijtgescholden. Dat is het sterkste argument om niet af te lossen. Maar het geldt alleen als je door de draagkrachtregel structureel minder betaalt dan het wettelijke maandbedrag. In dit voorbeeld gebeurt dat niet: pas onder ongeveer € 40.400 toetsingsinkomen komt de draagkracht onder € 45,13.
Hoe groter je schuld, hoe eerder je in dat gebied komt: het wettelijke maandbedrag loopt mee met je schuld, je draagkracht alleen met je inkomen. Bij een forse studieschuld en een bescheiden inkomen is de kans dus groot dat je een deel nooit terugbetaalt. Elke euro die je extra aflost is dan een euro die je anders nooit had hoeven betalen.
Twee dingen om te weten: neem je jokerjaren op, hooguit vijf, dan schuift de termijn met evenveel jaren op. En een betalingsachterstand wordt niet kwijtgescholden.
Wat de schuld doet met je hypotheek
Een geldverstrekker kijkt niet naar je schuld maar naar je maandbedrag. Elke euro die je per maand aan DUO betaalt, kost je bij de leennormen van nu bijna € 265 aan hypotheek.
In mijn voorbeeld kost € 45,13 per maand dus € 11.956 leenruimte. Bij iemand met € 180 per maand aan studieschuld is dat € 47.686. Los je af, dan komt die ruimte terug, maar je hebt dan ook € 13.000 minder eigen geld voor diezelfde woning. Netto schiet je daar weinig mee op, tenzij de leennorm precies je knelpunt is en je het geld niet voor de woning zelf nodig hebt.
Aflossen en bijlenen: wat het netto kost
Stel dat je aflost met geld dat je daarna bij je hypotheek bijleent. DUO rekent nu 2,33% en zet dat tarief vijf jaar vast. Voor wie in 2027 een nieuwe periode ingaat is hij vastgesteld op 2,70%. Een nieuwe hypotheek kost gemiddeld 3,57% bij tien jaar of langer vast. Dat lijkt 1,24 procentpunt duurder, maar hypotheekrente mag je aftrekken en studierente niet.
Wat die aftrek oplevert, hangt aan je inkomen, en dat rekent de app helemaal door, met je heffingskortingen erbij. Dit kost € 10.000 extra hypotheek je netto per jaar, bij de woning uit mijn voorbeeld. Bruto is dat € 357 rente:
| Loon € 25.000 | 3,57% |
| Loon € 35.000 | 2,07% |
| Loon € 48.000 | 2,00% |
| Loon € 60.000 | 2,00% |
| Loon € 90.000 | 2,23% |
| Ter vergelijking: je studieschuld | 2,33% |
Bij € 35.000 loon en meer is de hypotheek netto dus iets goedkoper. Bij € 25.000 niet: met de aftrek voor je woning betaal je na je heffingskortingen dan al geen belasting meer, dus de extra aftrek levert niets op en de hypotheek kost de volle 3,57%. Bij een modaal inkomen van € 48.000 scheelt het 0,33 procentpunt. Over € 10.000 betaal je het eerste jaar € 200 netto rente in plaats van € 233, zo'n € 33. Daarna wordt het minder, want beide schulden los je af. En dan moet je die € 10.000 wel kunnen missen.
Daar zitten twee voorwaarden aan. De rente is alleen aftrekbaar als je die hypotheek in dertig jaar annuïtair of lineair aflost. En is je rente lager dan je eigenwoningforfait, 0,35% van je WOZ-waarde, dan levert extra rente in 2026 maar ruim een kwart van de gewone aftrek op.
Met wat vermogen draait het om
Ligt je vermogen na aftrek van je schulden op 1 januari boven € 59.357, dan telt je studieschuld mee als schuld in box 3. Dat geldt boven € 3.800, en met een partner boven € 7.600. De Belastingdienst rekent voor schulden met 2,70% en heft daar 36% over: dat scheelt bij een vermogen ruim boven die grens bijna 1%.
Je studieschuld kost je dan netto ongeveer 1,4%, goedkoper dan elke hypotheek in de tabel hierboven. In dat geval is aflossen met geld dat je bij je hypotheek bijleent niet alleen overbodig maar ronduit ongunstig: je ruilt je goedkoopste lening in voor een duurdere.
Wanneer aflossen wel kan lonen
Als je een huis wilt kopen en precies dat bedrag aan leenruimte tekortkomt, terwijl je het geld niet voor de woning zelf nodig hebt. En als je spaargeld hebt dat je kunt missen en dat minder oplevert dan de 2,33% van de schuld. Tegen de 1,31% die spaarders nu gemiddeld krijgen, win je dan het eerste jaar zo'n € 102 per € 10.000, en boven het heffingsvrij vermogen nog minstens zo'n € 50, want box 3 neemt dan een deel terug.
En er is een reden die niet in een som past: sommige mensen slapen beter zonder schuld. Dat is een geldig argument, zolang je weet wat het je kost.
Zelf zien wat het bij jou doet
In het dashboard van Financieel Architect staat je studieschuld met het hele aflosschema, naast je hypotheek, je vermogen en je belasting. Zo zie je wat een extra aflossing met je maandlasten, je leenruimte en je box 3 doet voordat je hem doet.
Lees ook: Hoeveel belasting moet je als zzp'er opzijzetten?
Een fictief voorbeeld met de bedragen en regels van 2026. Je eigen uitkomst hangt af van je inkomen, je vermogen, je hypotheek en de terugbetalingsregeling waar je onder valt. Schijven, kortingen en box 3 zijn die van 2026 en nagekeken op 27 oktober 2026. De forfaits van box 3 voor sparen en schulden zijn nog voorlopig. Rente op studieschulden 2,33% in 2026 (DUO, Rente voor terugbetalers, 27 oktober 2026), hypotheekrente 3,57% bij meer dan tien jaar vast (DNB, Hypotheekrentes banken, reeks tot en met augustus 2026), modaal inkomen € 48.000 (CPB, kerngegevens MEV 2027). De omrekening van maandbedrag naar leenruimte volgt de Tijdelijke regeling hypothecair krediet 2026. De leenruimte volgt de leennormen van 2026: maandbedrag maal 1,20 (bij een toetsrente van 3,501% tot 4,000%) maal 220,77 (de annuïteitsfactor bij 3,57% over dertig jaar).