Hoeveel belasting moet je als zzp'er opzijzetten?
De bekende 30% is hier te veel. Er is geen percentage dat voor iedereen klopt. Bij de zzp'er die ik hieronder doorreken, met ruim € 58.000 winst in 2026, is het 20,3%. Wie daar 30% voor apart zet, legt ruim € 5.600 te veel vast. Ik laat je zien hoe dat bedrag tot stand komt en wanneer het bij jou hoger of lager uitvalt.
Bedragen en tarieven 2026 · Timo de Smit, Financieel Architect
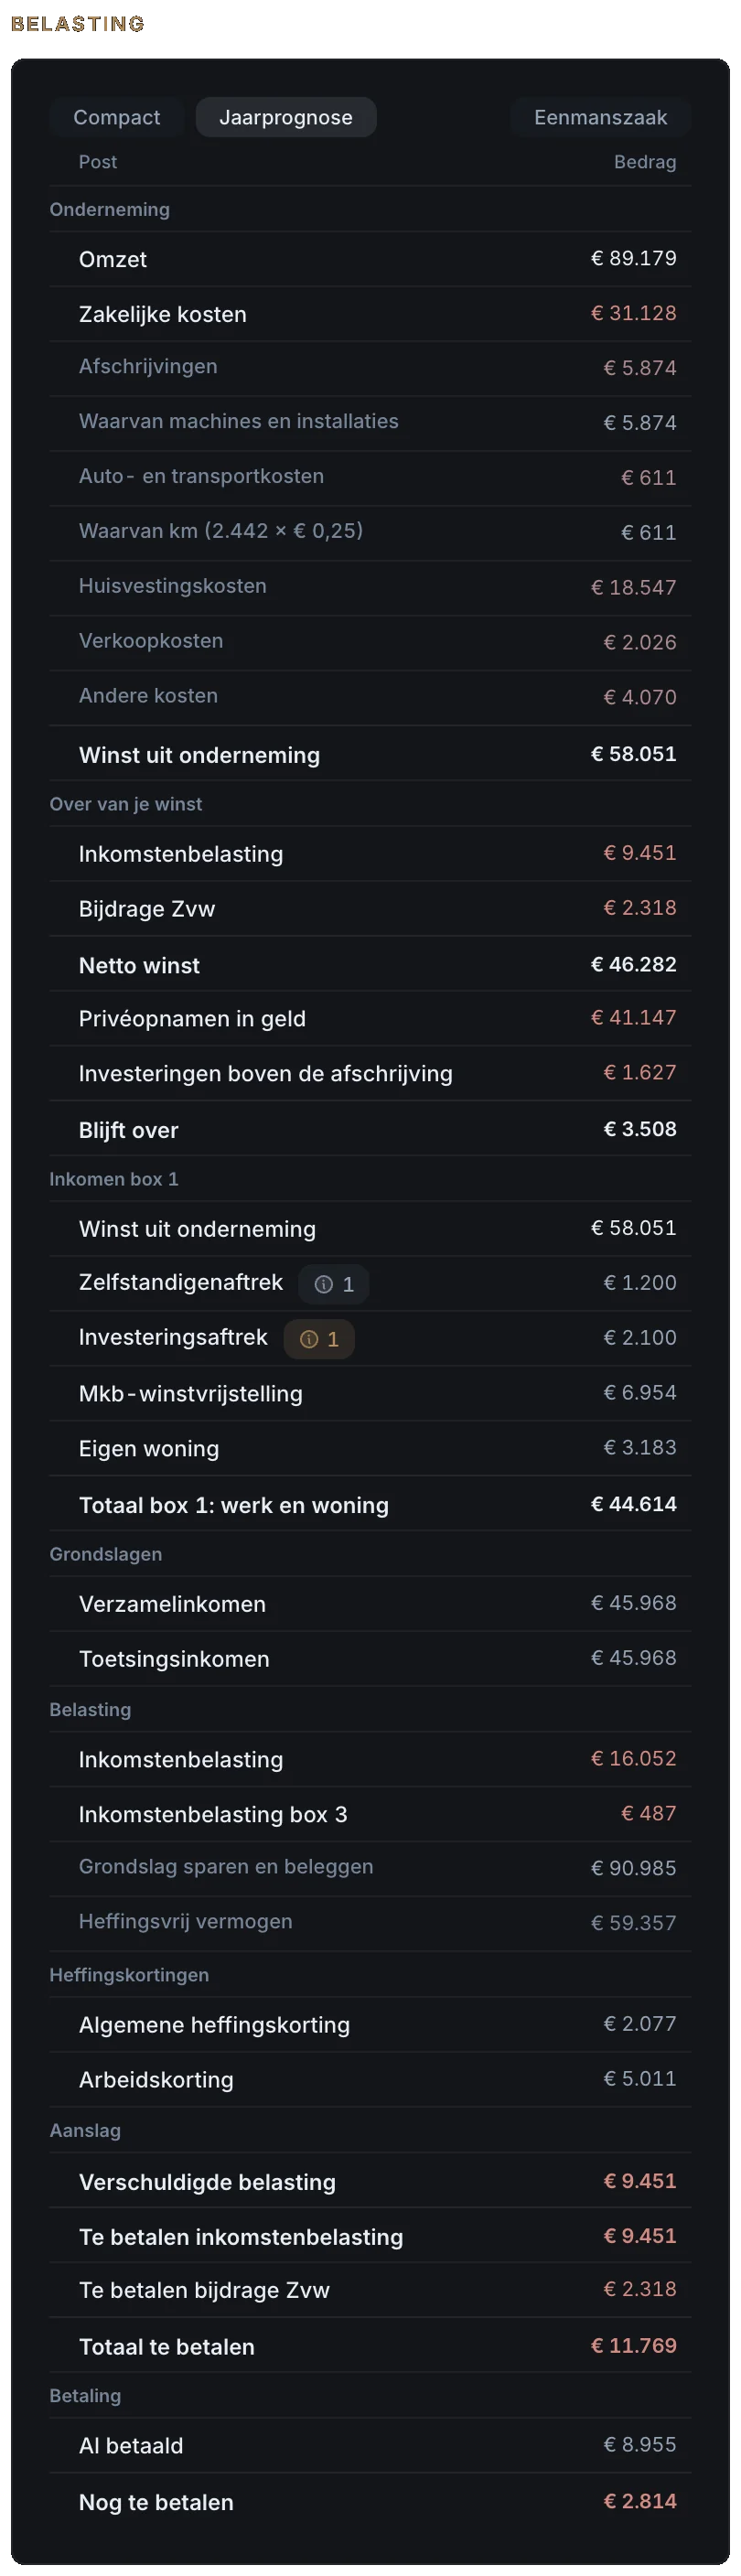
Het voorbeeld
Een eenmanszaak met in 2026 € 89.179 omzet en € 31.128 kosten, dus € 58.051 winst, en € 7.500 geïnvesteerd in bedrijfsmiddelen. De ondernemer werkt minstens 1.225 uur per jaar in de zaak, meer dan aan ander werk, en is geen starter meer. Hij heeft een eigen woning met hypotheek, en spaargeld en beleggingen boven het heffingsvrij vermogen. Het dashboard rekent het hele jaar vooruit, op de pagina Belasting met Jaarprognose aan:
| Winst uit onderneming | € 58.051 |
| Zelfstandigenaftrek | − € 1.200 |
| Investeringsaftrek | − € 2.100 |
| Mkb-winstvrijstelling | − € 6.954 |
| Eigen woning | − € 3.183 |
| Inkomen box 1 | € 44.614 |
| Inkomstenbelasting | € 16.052 |
| Inkomstenbelasting box 3 | € 487 |
| Algemene heffingskorting | − € 2.077 |
| Arbeidskorting | − € 5.011 |
| Te betalen inkomstenbelasting | € 9.451 |
| Bijdrage Zvw | € 2.318 |
| Totaal te betalen | € 11.769 |
Dat is 20,3% van de winst. € 487 daarvan is box 3 over spaargeld en beleggingen, die betaal je ook zonder zaak. Zet het hele bedrag van € 11.769 opzij, bijvoorbeeld op een aparte rekening, dan geef je het niet per ongeluk uit.
Zo komt het bedrag tot stand
Van je winst gaan eerst de aftrekposten voor ondernemers af. De zelfstandigenaftrek is in 2026 € 1.200, als je het urencriterium haalt. Dat is minstens 1.225 uur per jaar aan je zaak, en meer dan de tijd voor ander werk. In 2027 wordt hij volgens de huidige wet € 900. Ben je starter, omdat je in een of meer van de vijf jaren ervoor geen ondernemer was, dan hoeft alleen die 1.225 uur. Je krijgt dan ook € 2.123 startersaftrek, hooguit drie keer. Investeer je in bedrijfsmiddelen van minstens € 450 per stuk, dan gaat er nog de kleinschaligheidsinvesteringsaftrek (KIA) af. Die is in 2026 28% van wat je in het jaar investeert, als dat tussen € 2.901 en € 71.683 ligt. In het voorbeeld is dat 28% van € 7.500, dus € 2.100. Van wat overblijft is 12,7% vrijgesteld, de mkb-winstvrijstelling. Die krijg je ook als je het urencriterium niet haalt.
Over de rest betaal je inkomstenbelasting: 35,75% tot € 38.883, 37,56% tot € 78.426 en 49,50% daarboven. Daar gaan twee kortingen af. De algemene heffingskorting is hooguit € 3.115 en wordt kleiner zodra je verzamelinkomen, box 1, 2 en 3 samen, boven € 29.736 komt. De arbeidskorting is hooguit € 5.685. Boven € 45.592 winst na de KIA wordt hij kleiner, met je loon erbij als je dat ook hebt, tot niets bij € 132.920.
Los daarvan betaal je de bijdrage voor de zorgverzekeringswet (Zvw): 4,85% van je winst na de aftrekposten en de vrijstelling, tot hooguit € 3.851.
Heb je op 1 januari meer spaargeld en beleggingen dan het heffingsvrij vermogen, in 2026 € 59.357 per persoon, dan betaal je daarover in box 3 ook belasting. Die gaat over een verondersteld rendement op dat deel.
Waarom 30% vaak niet klopt
30% van je winst is een ruwe vuistregel. In het voorbeeld is dat € 17.415, € 5.646 meer dan nodig. Pas hem in elk geval nooit toe op je omzet: dan reken je ook belasting over je kosten.
Lager uit valt het bij een lage winst, omdat je de kortingen dan nog bijna helemaal krijgt. Ook lager: als je startersaftrek krijgt, investeert of meer hypotheekrente aftrekt dan je eigenwoningforfait bijtelt. Hoger uit valt het boven € 78.426 inkomen, waar 49,50% geldt, en als je het urencriterium niet haalt: dan vervallen de zelfstandigenaftrek en de startersaftrek.
Heb je de AOW-leeftijd, dan gelden andere bedragen: geen AOW-premie in de eerste schijf, lagere kortingen en de helft van de zelfstandigenaftrek.
De btw hoort er niet bij
De btw op je facturen is niet van jou. Die zet je los van de inkomstenbelasting opzij. Je draagt hem af min de btw op je eigen zakelijke inkopen.
Verdien je meer dan gedacht?
Bij een winst zoals in het voorbeeld rekent de app voor € 1.000 extra winst € 491 meer belasting en Zvw uit, dus ongeveer 49 cent per euro. Daar zit alles in: het tarief van 37,56%, de kortingen die kleiner worden en de Zvw die meeloopt. Zie je halverwege het jaar dat je winst hoger uitkomt, zet over dat extra deel dan bijna de helft opzij.
De voorlopige aanslag
De Belastingdienst kan je een voorlopige aanslag sturen, meestal geschat op je laatste aanslag. Krijg je er geen, vraag hem dan zelf aan. Je betaalt hem in maandtermijnen. Wijkt je winst af, dan vraag je een nieuwe aan of laat je hem aanpassen. Betaal je via de termijnen al ongeveer het goede bedrag, dan zet je alleen het verschil apart.
Valt je aanslag hoger uit dan je voorlopige aanslagen, dan kan er over het verschil belastingrente bij komen, nu 5%. Doe je je aangifte vóór 1 mei en volgt de aanslag je aangifte, dan betaal je die niet. Uitstel voor je aangifte voorkomt de rente niet.
Het hele jaar vooruit zien
In het dashboard van Financieel Architect staat deze jaarprognose op de pagina Belasting, met de btw per kwartaal ernaast. Ik werk je cijfers bij en de prognose rekent mee, zodat je tijdens het jaar al ziet hoeveel er opzij moet.
Lees ook: Hoeveel is je geld over dertig jaar nog waard?
Een fictief voorbeeld met de bedragen van 2026. Je eigen bedrag hangt af van je winst, je uren, of je starter bent, je woning en wat je al via de voorlopige aanslag betaalt. De tarieven, schijven en aftrekposten zijn die van 2026, nagekeken op 26 oktober 2026.