Hoeveel is je geld over dertig jaar nog waard?
Veel minder dan het getal op je rekening. Zet je € 10.000 op een spaarrekening tegen de rente die spaarders nu gemiddeld krijgen, dan staat er over dertig jaar bijna € 15.000. Daar koop je dan nog voor ruim € 5.400 mee. Het getal stijgt, de waarde zakt, en dat verschil is het rustigste verlies dat er bestaat. Ik reken het hieronder voor.
Bedragen en tarieven 2026 · Timo de Smit, Financieel Architect
Het voorbeeld
€ 10.000 op een spaarrekening tegen 1,31% rente, bij een inflatie van 3,4%. De tweede kolom is wat er op je rekening staat. De derde is wat je ermee kunt kopen, uitgedrukt in geld van nu.
| Na | Op de rekening | Koopkracht |
| 1 jaar | € 10.131 | € 9.798 |
| 5 jaar | € 10.672 | € 9.029 |
| 10 jaar | € 11.390 | € 8.153 |
| 20 jaar | € 12.973 | € 6.647 |
| 30 jaar | € 14.776 | € 5.419 |
Waarom het getal stijgt en de waarde zakt
Je krijgt 1,31% rente en de prijzen stijgen met 3,4%. Elk jaar dat je spaart lever je dus 2,09 procentpunt in. Dat voel je niet, want er gaat nooit geld van je rekening af. Je merkt het pas als je iets koopt dat je vijf jaar geleden ook kocht.
Om gelijk te blijven heb je netto 3,4% nodig. Dat is precies de inflatie, en de spaarrente van nu komt daar ruim twee punten onder. Een spaarrekening is dus geen plek waar geld groeit, het is een plek waar geld klaarstaat.
Wanneer je geld de helft waard is
Stop je € 10.000 in een la, dan is het bij 3,4% inflatie na 20,7 jaar nog de helft waard. Zet je het op een spaarrekening tegen 1,31%, dan duurt dat 33,9 jaar. De rente rekt het op, maar keert het niet om.
Wat box 3 er nog afhaalt
Over deze € 10.000 betaal je geen box 3, want je mag in 2026 € 59.357 belastingvrij hebben, en met een partner twee keer zoveel. Zit je daarboven, dan rekent de Belastingdienst over je spaargeld met een verondersteld rendement van 1,28% en heft daar 36% over. Dat kost 0,46% per jaar, dus van je 1,31% rente blijft 0,85% over en loop je 2,55 punt achter op de inflatie.
Hoe hard de inflatie nu loopt
In september 2026 lagen de prijzen 3,4% hoger dan een jaar eerder, in augustus was dat 3,3%. Het Centraal Planbureau rekent voor heel 2026 op 3,3% en voor 2027 op 2,7%. Eén maand is geen trend, en dertig jaar vooruit rekenen met het cijfer van vorige maand is een aanname. Het is wel het beste cijfer dat er is, en het laat zien welke kant het op werkt.
Wat je in het dashboard ziet
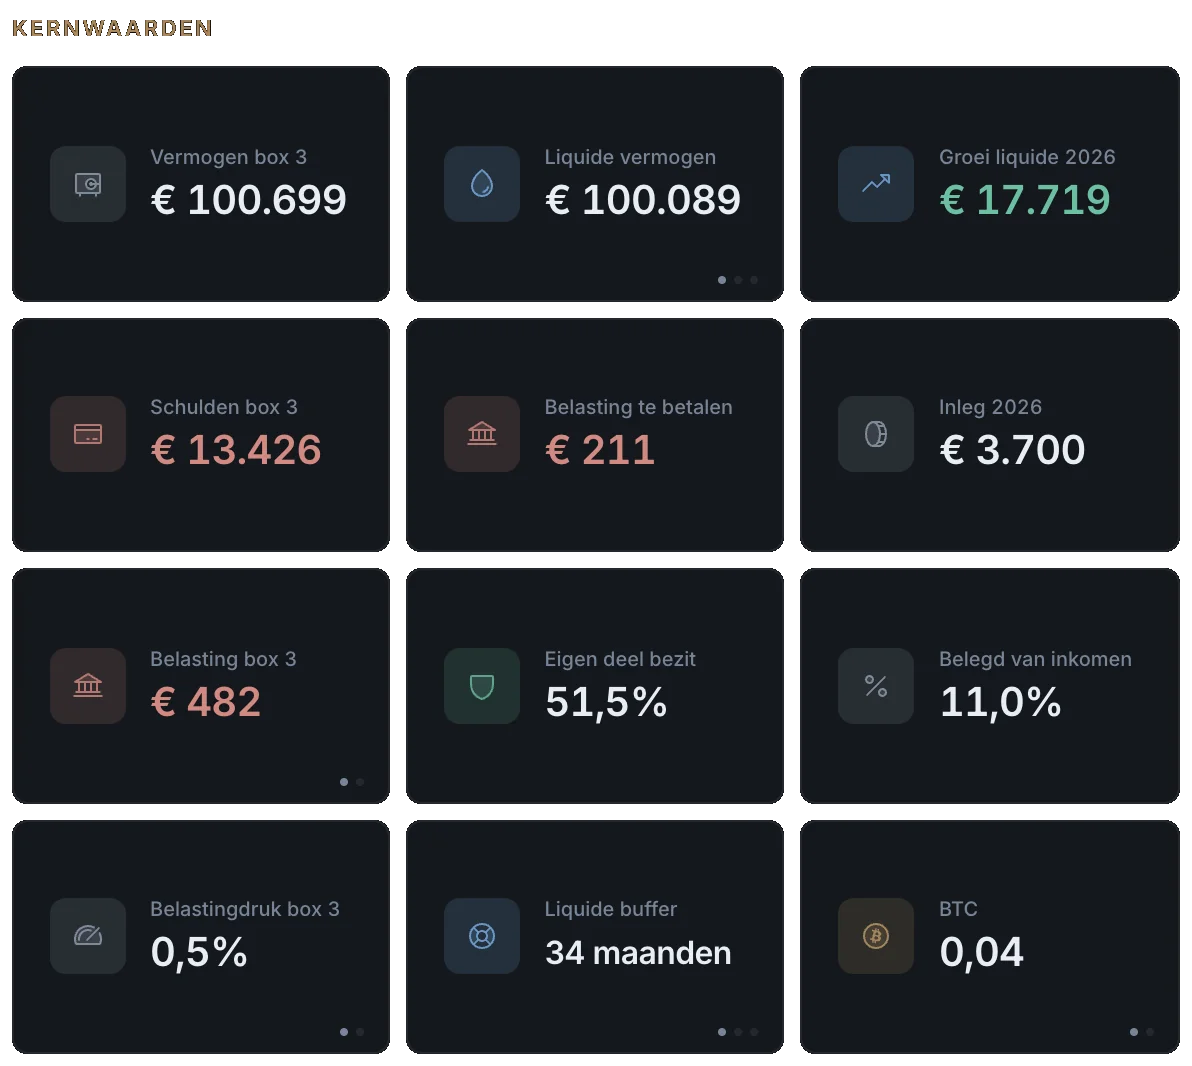
In het voorbeelddossier voor loondienst, een ander voorbeeld dan de € 10.000 hierboven, staat € 100.089 liquide, genoeg voor 34 maanden aan uitgaven, en kost box 3 dit jaar € 482. Zulke getallen bij elkaar laten zien waar je last van inflatie hebt. Niet over je hele vermogen, maar over het deel dat op een rekening staat te wachten.
Wat je ermee kunt
Bij geld dat je binnen een paar jaar nodig hebt, voor een verbouwing, een auto of een tegenvaller, weegt zekerheid zwaar: na een slecht beursjaar kan er flink minder staan. Op een spaarrekening lever je koopkracht in, maar weet je wat er staat. Dat is de prijs van zekerheid.
Voor het deel dat jaren blijft liggen werkt die rekensom de andere kant op. Daar is de grootste zekerheid juist dat je achterop raakt. Wat daar verstandig is hangt af van wanneer je het nodig hebt en hoeveel koersschommeling je kunt hebben, en dat verschilt per persoon.
Zelf zien wat het bij jou doet
Hoeveel inflatie jou kost hangt af van hoeveel er liquide staat en hoe lang het blijft staan. In een dashboard staan je spaargeld, je beleggingen en je belasting bij elkaar. Dan zie je welk deel van je vermogen stilstaat en wat dat per jaar aan koopkracht kost.
Lees ook: Hoeveel moet je per maand pensioenbeleggen?
Een fictief voorbeeld met de bedragen en regels van 2026. Je eigen uitkomst hangt af van je rente, je vermogen en hoe de prijzen zich ontwikkelen. Inflatie 3,4% over september 2026 en 3,3% over augustus (CBS, 13 oktober 2026), prognose 3,3% voor 2026 en 2,7% voor 2027 (CPB, kerngegevens MEV 2027), spaarrente 1,31% gemiddeld op deposito's met opzegtermijn, 2,45% met een vaste looptijd (DNB, Rente, reeks tot en met augustus 2026). De percentages van box 3 en het heffingsvrij vermogen zijn die van 2026 en nagekeken op 27 oktober 2026. Het forfait voor spaargeld is nog voorlopig. Ik reken dertig jaar met de inflatie en de rente van nu, en dat is een aanname en geen voorspelling.