Hoeveel moet je per maand pensioenbeleggen?
Hooguit zoveel als de Belastingdienst je toestaat, je jaarruimte, en die verschilt per persoon. Bij het loon van ruim € 48.000 dat ik hieronder doorreken is dat € 733 per maand. Door de aftrek kost het je netto € 411. Na dertig jaar staat er dan bijna een miljoen, in geld van nu ruim € 365.000.
Bedragen en tarieven 2026 · Timo de Smit, Financieel Architect
Het voorbeeld
Iemand in loondienst met € 48.495 bruto per jaar, die geen pensioen opbouwt via zijn werkgever. Zijn ruimte om met belastingvoordeel voor later te beleggen heet de jaarruimte, en die rekent de Belastingdienst zo uit.
| Loon | € 48.495 |
| Franchise, het stuk waarover je al AOW krijgt | € 19.172 eraf |
| Wat overblijft | € 29.323 |
| Daarvan mag 30% | € 8.797 per jaar |
| Wat de aftrek oplevert | € 3.867 terug |
| Wat het je netto kost | € 4.930 per jaar, € 411 per maand |
Waarom je niet zomaar alles mag inleggen
De jaarruimte bestaat omdat je over het eerste stuk van je inkomen al AOW opbouwt. Dat stuk, de franchise van € 19.172, gaat er daarom af. Van de rest mag 30% naar een lijfrente of pensioenbeleggingsrekening, met een maximum van € 35.589 per jaar.
Twee dingen worden vaak misgerekend. De ruimte gaat over je inkomen van het jaar ervóór, niet over dit jaar. En bouw je wel pensioen op via je werkgever, dan gaat daar nog een bedrag af dat op je pensioenoverzicht staat. Ruimte die je niet gebruikt, mag je later nog inhalen via de reserveringsruimte.
Wat je terugkrijgt, en wat niet
Je inleg gaat van je belastbaar inkomen af, dus je krijgt belasting terug. Hoeveel, rekent de app helemaal door, met je heffingskortingen erbij: bij dit loon betaal je met de premie € 6.231 belasting in plaats van € 10.098. Van € 8.797 komt zo € 3.867 terug, 44 cent per euro.
Verdien je meer, dan komt er meer terug. Bij € 90.000 loon levert dezelfde premie € 4.355 op, bijna 50 cent per euro, want lijfrente valt niet onder de aftrekbeperking die voor de hypotheekrente geldt.
Het telt ook niet mee in box 3
Wat je in een lijfrente stopt, wordt later in box 1 belast en valt daarom niet in box 3. Over € 8.797 scheelt dat in het eerste jaar € 190, want box 3 rekent in 2026 voor beleggingen met een verondersteld rendement van 6% en heft daar 36% over. Dat voordeel geldt alleen als je vermogen boven het heffingsvrije bedrag van € 59.357 uitkomt, en het loopt elk jaar op naarmate je pot groeit.
Wat er na twintig en dertig jaar staat
| Na 20 jaar € 8.797 per jaar inleggen | € 402.563 |
| In geld van nu | € 206.264 |
| Na 30 jaar | € 996.541 |
| In geld van nu | € 365.493 |
Ik leg elk jaar dezelfde € 8.797 in, aan het eind van het jaar, en reken met 8% rendement per jaar. Dat is een aanname en geen belofte: beleggen kan ook minder opleveren, en in een slecht jaar staat er minder dan je inlegde. De omrekening naar geld van nu gebruikt de inflatie van 3,4%.
Wat je er later over betaalt
Je stelt de belasting uit, je ontloopt hem niet. De uitkering valt later in box 1, maar na je AOW-leeftijd betaal je zelf geen AOW-premie meer en dus minder belasting. Ik heb dat met de regels van 2026 in de app doorgerekend. Verdeel je de pot uit het voorbeeld, in geld van nu € 365.493, over twintig jaar, zonder rendement in die jaren, dan krijg je € 18.275 per jaar naast een AOW van € 20.929 voor een alleenstaande. Daarover betaal je € 4.085 belasting en Zvw-bijdrage, 22 cent per euro, terwijl je bij de inleg 44 cent per euro terugkreeg. Dat verschil maakt pensioenbeleggen aantrekkelijk: je trekt af tegen een hoog tarief en betaalt terug tegen een laag tarief.
Die AOW-leeftijd is 67 in 2026 en 2027 en 67 jaar en 3 maanden van 2028 tot en met 2031. Wat hij over dertig jaar is, weet niemand, want hij beweegt mee met de levensverwachting. Wie nu rekent met een leeftijd ver in de toekomst, maakt een aanname.
Je komt er niet zomaar bij
Het geld staat vast tot je het in termijnen laat uitkeren. De eerste termijn valt uiterlijk in het jaar waarin je vijf jaar na je AOW-leeftijd komt. Wil je er eerder bij, dan betaal je box 1-belasting over het hele bedrag plus 20% revisierente, die het voordeel van het uitstel terughaalt. Zonder die rente kan het alleen in uitzonderingen, zoals een kleine pot tot € 5.513.
Wat je in het dashboard ziet
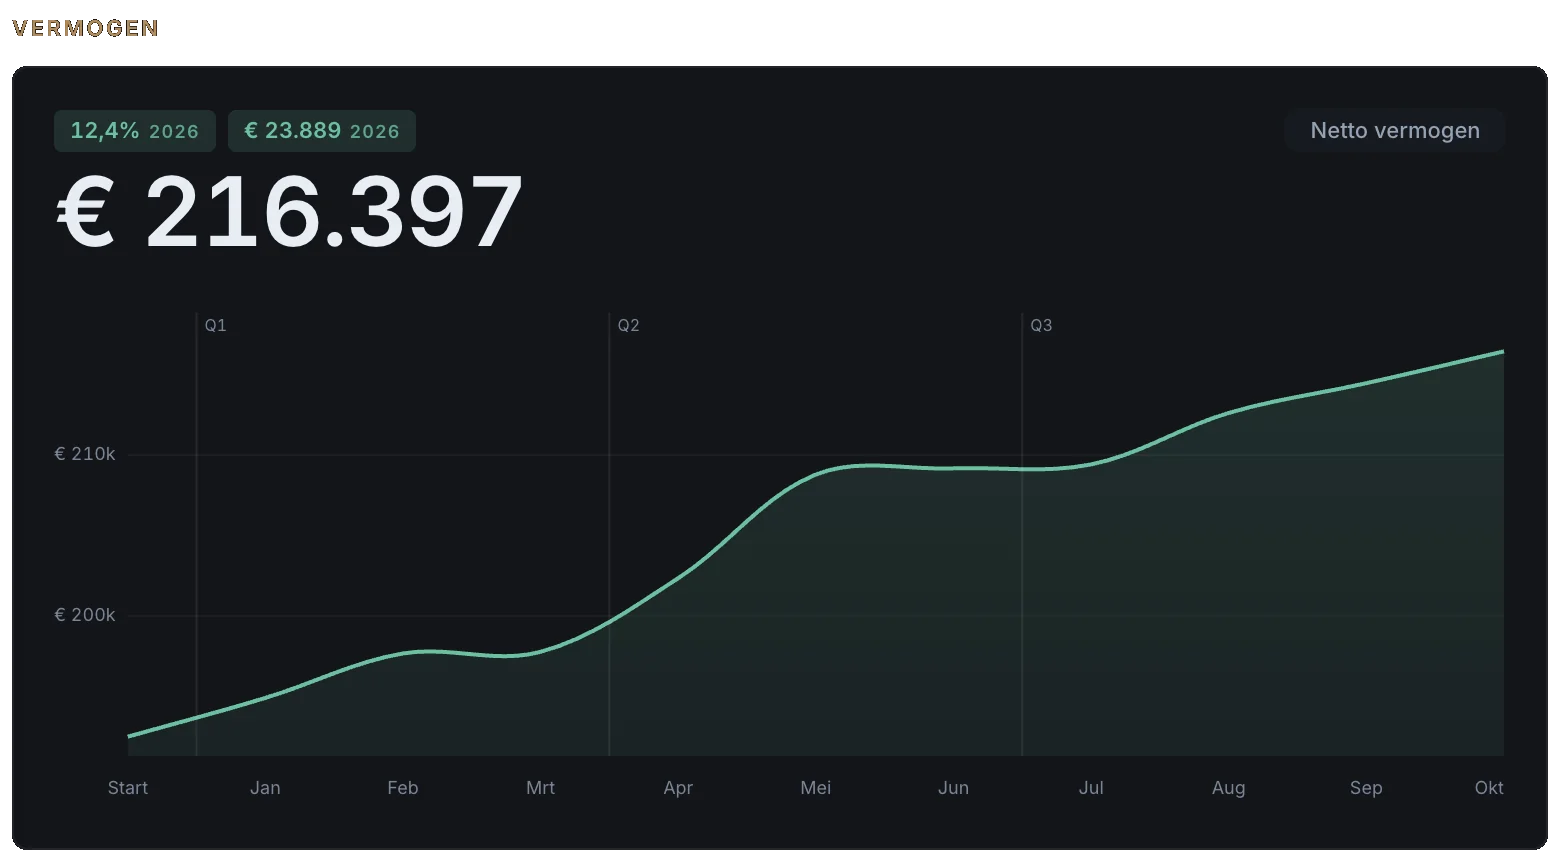
Pensioenbeleggen is één pot naast je woning, je spaargeld en je gewone beleggingen. In het voorbeelddossier voor loondienst, een ander voorbeeld dan het loon hierboven, staat het netto vermogen op € 216.397 en kwam er dit jaar € 23.889 bij, 12,4%. Pas als alles bij elkaar staat zie je of je inleg genoeg is. Je pensioen hangt ook af van je AOW, je woning en wat je al via een werkgever opbouwde.
Zelf zien wat het bij jou doet
Wat jij per maand kunt missen hangt af van je inkomen, je vaste lasten en wat je al opbouwde. In een dashboard staan je jaarruimte, je beleggingen en je belasting bij elkaar. Dan zie je wat een hogere inleg met je netto inkomen doet en wat er aan het eind staat.
Lees ook: Is kopen slimmer dan huren?
Een fictief voorbeeld met de bedragen en regels van 2026. Je eigen ruimte hangt af van je inkomen van vorig jaar, je pensioenopbouw via een werkgever en de ruimte die je eerder liet liggen. De franchise van € 19.172, het maximum van € 35.589, de schijven en de box 3-percentages zijn die van 2026 en nagekeken op 27 oktober 2026. Het rendement van 8% per jaar is een aanname zonder bron, en de omrekening naar geld van nu gebruikt de inflatie van 3,4% over september 2026 (CBS, 13 oktober 2026). De forfaits van box 3 voor sparen en schulden zijn nog voorlopig.