Is kopen slimmer dan huren?
In mijn voorbeeld wint kopen op dertig jaar ruim: de koper houdt bijna 1,5 miljoen over, de huurder die hetzelfde geld belegt ruim € 67.000. Pas bij een rendement van 13,4% per jaar haalt de huurder de koper in. Dat verschil komt vooral door de huur, die in dertig jaar van ruim € 1.900 naar bijna € 6.860 per maand loopt. Het voorbeeld past wel bij een hoog inkomen, en hieronder staat welke aannames de uitkomst naar de koper drukken.
Bedragen en tarieven 2026 · Timo de Smit, Financieel Architect
Het voorbeeld
Twee mensen met hetzelfde startkapitaal en hetzelfde inkomen. De een koopt een gemiddelde bestaande woning, de ander huurt in de vrije sector. De huurder belegt alles wat hij minder kwijt is dan de koper. Daar komt het geld bij dat de koper in de woning en in de aankoopkosten steekt. Na dertig jaar leg ik naast elkaar wat ze hebben.
| Woning | € 504.658 |
| Hypotheek, annuïtair in 30 jaar | € 420.548 tegen 3,57% |
| Eigen inbreng | € 84.110 |
| Kosten bij de aankoop | € 25.093 |
| Vaste lasten van de koper per jaar (hypotheek € 23.067 en € 8.411 onderhoud, verzekering en heffingen) | € 31.478 |
| Huur bij de start, 4,5% stijging per jaar | € 22.968 |
| Waardestijging woning 2,9%, rendement beleggen 8% | per jaar |
| Waarmee de huurder begint te beleggen | € 109.203 |
Wat er na dertig jaar staat
| Woning, hypotheek afgelost | € 1.189.757 |
| Herbelegde renteaftrek van de koper | € 304.629 |
| Beleggingen van de huurder | € 67.214 |
| Verschil in het voordeel van de koper | € 1.427.172 |
In geld van vandaag is dat € 548.083 tegen € 24.651. Bij 3,4% inflatie is een euro over dertig jaar nog ongeveer 37 cent waard, dus die omrekening hoort erbij.
Waarom de huurder zo weinig overhoudt
De huurder begint met € 109.203 en legt er elk jaar bij wat hij minder kwijt is dan de koper. Dat gaat goed zolang de huur onder de lasten van de koper blijft. In jaar 9 is de huur € 32.663 en gaat hij de € 31.478 van de koper voorbij. Vanaf dat moment moet de huurder er geld bij leggen uit zijn beleggingen. In jaar 30 betaalt hij € 82.318 huur, bijna € 6.860 per maand, en daar gaat zijn pot aan op.
Ik laat zijn inkomen niet meegroeien. Dat is een aanname en geen voorspelling. Wie meer gaat verdienen, hoeft minder uit zijn beleggingen te halen en houdt meer over.
Wat als de kosten van de koper ook stijgen
In mijn berekening hierboven blijven onderhoud, verzekering en gemeentelijke heffingen dertig jaar € 8.411 per jaar, terwijl de huur wel stijgt. Dat is gunstig voor de koper. Laat je die kosten met de inflatie van 3,4% meelopen, dan eindigt de huurder op € 384.372 in plaats van € 67.214. Het omslagpunt zakt dan van 13,4% naar 12,2%. De koper wint nog steeds, met € 1.110.014 verschil in plaats van € 1.427.172. Welke aanname je kiest scheelt dus flink, en daarom staat hij er hier bij.
Wat je in het dashboard ziet
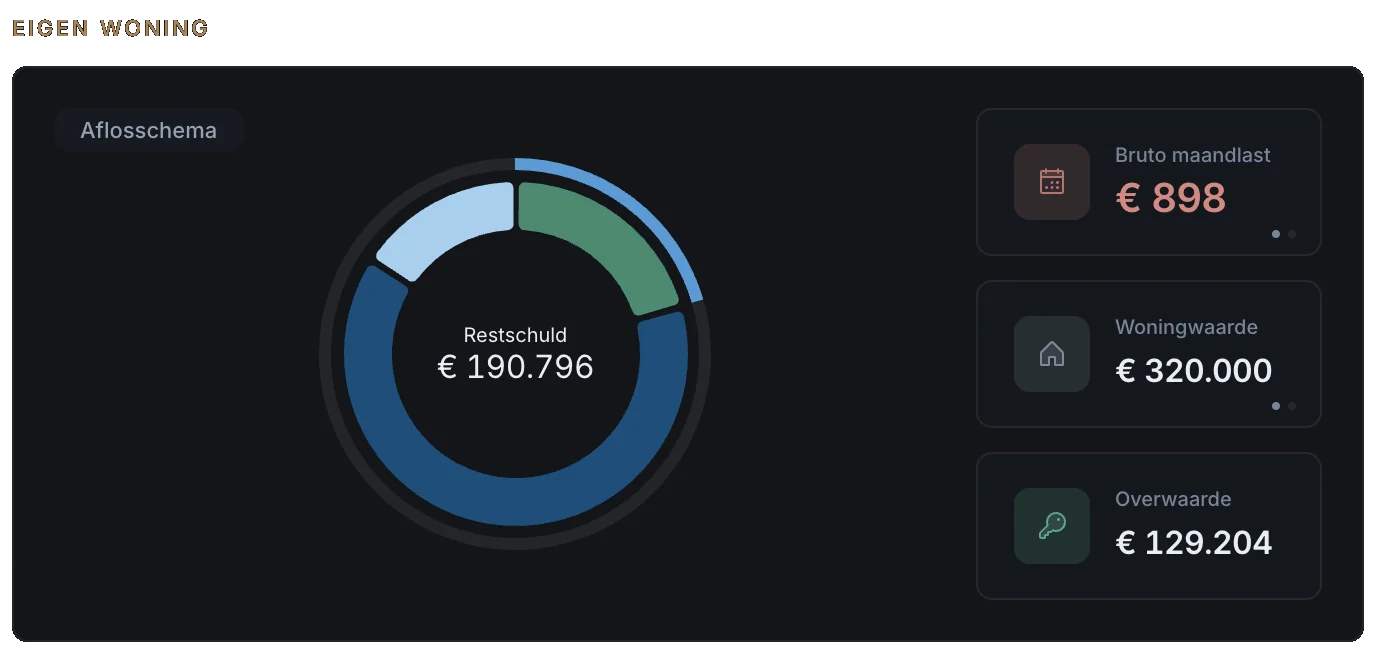
Dit is een ander voorbeeld, van iemand die in 2019 kocht voor € 320.000. Het dashboard rekent per maand door wat er nog openstaat en wat er is opgebouwd. Je ziet een restschuld van € 190.796, een overwaarde van € 129.204, met de woning nog op de koopprijs, en een bruto maandlast van € 898. Op het tabblad Belasting van datzelfde dossier staat wat de woning in de aangifte doet: € 2.674 aftrek, bij dat inkomen goed voor € 1.175 minder belasting, met de hogere heffingskorting erbij.
Wat box 3 met het verschil doet
De huurder belegt, dus hij betaalt box 3. In het stelsel van 2026 is dat 6% forfaitair rendement tegen 36%, oftewel 2,16% per jaar over alles boven € 59.357. De koper betaalt dat ook, maar alleen over zijn herbelegde aftrek. Reken je box 3 helemaal weg, dan komt de huurder uit op € 472.772 en de koper op € 1.586.866. De heffing kost de huurder dus ruim vier ton en de koper nog geen ton. Dat komt doordat zijn vermogen grotendeels in een huis zit, en dat valt niet in box 3. Dat het stelsel dertig jaar hetzelfde blijft is een aanname, want er ligt een voorstel voor een nieuw stelsel.
Waar de renteaftrek ophoudt
De koper trekt elk jaar zijn rente af en telt het eigenwoningforfait bij, 0,35% van de woningwaarde. De app rekent dat per jaar helemaal door, met de kortingen erbij. Over dertig jaar levert het € 304.629 op, inclusief het rendement op wat hij ermee terugkreeg. Zonder die aftrek houdt hij alleen de woning over, € 1.189.757, en wint hij nog steeds ruim van de huurder.
De aftrek stopt eerder dan je denkt. Bij dit inkomen komt de rente terug tegen 37,56%, maar het forfait wordt belast tegen 49,50%. Daardoor kost de woning al in jaar 25 belasting, terwijl de rente dan nog hoger is dan het forfait. Vanaf jaar 27 is het forfait ook echt hoger dan de rente. Er bestaat een regeling die dat verschil grotendeels wegstreept, maar die bouwt elk jaar 4,8 punt af en is in 2041 nul, ruim vóór jaar 27 van dit voorbeeld. In jaar 30 kost de woning de koper zo € 1.647 belasting. Daar gaat "de rente is aftrekbaar" niet meer op.
Als je starter bent
Ben je onder de 35, heb je deze vrijstelling nog niet eerder gebruikt en koop je een woning van niet meer dan € 555.000, dan betaal je geen overdrachtsbelasting, hier € 10.093. De koper eindigt op hetzelfde bedrag. De huurder begint met € 10.093 minder en komt uit op € 13.471 in plaats van € 67.214.
Wat dit voorbeeld niet is
Een hypotheek van € 420.548 krijg je niet bij elk inkomen. Voor dat bedrag tegen 3,57% vast vraagt de leennorm van 2026 een toetsinkomen van minstens € 89.000 en geen studieschuld. Bij een modaal inkomen van € 48.000 leen je maximaal € 199.576, en dan koop je deze woning niet.
Er zitten ook twee verschillende gemiddelden in. De koopprijs gaat over alle verkochte bestaande woningen, de huur over nieuw verhuurde vrijesectorwoningen van gemiddeld 96 m². Je vergelijkt dus niet precies dezelfde woning, en dat drukt de uitkomst naar de kant van de koper.
Zelf zien wat het bij jou doet
Het verschil tussen kopen en huren hangt bij jou af van je inkomen, je eigen geld en de huur die je nu betaalt. En van wat je met je beleggingen doet. In een dashboard staan je woning, je hypotheek, je beleggingen en je belasting bij elkaar. Dan hoef je niet te gokken wat een extra aflossing of een verhuizing met je vermogen doet.
Lees ook: Moet je je studieschuld sneller aflossen?
Een fictief voorbeeld met de bedragen en regels van 2026. Je eigen uitkomst hangt af van je inkomen, je eigen geld, de woning en de huur die je ertegenover zet. Koopprijs € 504.658 gemiddeld (CBS, prijsontwikkeling koopwoningen september, 22 oktober 2026), huur € 1.914 per maand voor gemiddeld 96 m² in de vrije sector (Pararius Huurmonitor derde kwartaal 2026, 7 oktober 2026), huurstijging 4,5% in de vrije sector (CBS, 4 september 2026), waardestijging 2,9% (CBS), inflatie 3,4% in september 2026 (CBS, 13 oktober 2026) en hypotheekrente 3,57% bij meer dan tien jaar vast (DNB, Hypotheekrentes banken, reeks tot en met augustus 2026). Het rendement van 8% per jaar en de € 15.000 voor notaris, taxatie, advies en makelaar zijn aannames zonder bron. Schijven, box 3, het eigenwoningforfait en het tarief van de aftrekposten zijn die van 2026 en nagekeken op 27 oktober 2026. De forfaits van box 3 voor sparen en schulden zijn nog voorlopig, en dat het stelsel dertig jaar hetzelfde blijft is een aanname van de berekening.